
Ligne 2 · terminus
Quel statut juridique pour son entreprise : EI, micro, EURL, SARL, SASU, SAS, SCI, holding
Le statut juridique décide de tout ce qui suit : ce que vous payez en cotisations, comment vous êtes imposé, ce qui vous protège, ce que vous pouvez céder. On compare ici les formes une par une, métier par métier, avec les chiffres qui font basculer d’une case à l’autre.

Le choix du statut juridique conditionne trois choses pour les dix années qui suivent : le régime social du dirigeant (travailleur non salarié ou assimilé salarié), le mode d'imposition des bénéfices (impôt sur le revenu ou impôt sur les sociétés) et l'étendue de la responsabilité en cas de dette impayée. La question posée par la majorité des créateurs n'est pas quel statut est le meilleur, mais quel statut convient à leur chiffre d'affaires prévisionnel et à leur projet de s'associer un jour.
Entre l'entreprise individuelle (patrimoine professionnel séparé du patrimoine personnel depuis la réforme de 2022), la micro-entreprise, l'EURL et la SARL, l'associé unique ou les associés relèvent du régime social des travailleurs non salariés : cotisations d'environ 30 à 45 % du revenu net, mais un coût global inférieur à celui d'un statut assimilé salarié. À l'inverse, le président de SASU ou de SAS cotise comme un salarié — de l'ordre de 75 % de charges sur sa rémunération brute — contre une couverture sociale plus complète, notamment pour la retraite et la prévoyance.
Un consultant à Lille qui facture 90 000 € par an et souhaite se verser l'essentiel en salaire limite l'intérêt fiscal de la SASU si son taux marginal d'impôt sur le revenu dépasse 30 % ; il regardera alors l'IS à 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà, avec le solde distribué en dividendes taxés à la flat tax de 30 %.
La SCI reste hors de ce comparatif classique : elle sert à détenir un bien immobilier à plusieurs ou seul, avec un choix décisif entre l'imposition à l'IR (les associés déclarent leur quote-part de revenus fonciers) et l'option à l'IS (amortissement du bien, mais taxation des plus-values à la revente selon les règles professionnelles). La SNC engage les associés sur leurs biens personnels et sert surtout des structures familiales ; la SA impose un capital minimum de 37 000 €.
Au-dessus de ces statuts, la holding regroupe des titres de sociétés filles pour organiser une fiscalité de groupe — régime mère-fille, apport-cession de l'article 150-0 B ter du Code général des impôts.
Le statut retenu détermine ensuite la manière dont la société se constitue : rédaction des statuts, dépôt de capital, publicité légale.

- Comparer les statuts
- La holding
Les dossiers de la ligne
Statut juridique : les dossiers traités de bout en bout
Chaque dossier enchaîne plusieurs stations, dans l’ordre où la question se pose : on entre par ce qu’on cherche — un montant, un délai, une pièce, un formulaire — et on ressort avec la procédure complète, son coût 2026 et les pièges qui font rejeter un dossier ou perdre de l’argent. Les stations déjà desservies sont en ligne ; celles qui restent à poser sont annoncées sur le plan avec leur date de départ, pour que le dossier soit complet de bout en bout et qu’aucune question de cette étape ne reste sans réponse. Choisir son statut compte 2 dossiers.
L’outil de la ligne
Le Comparateur de statuts
Le comparateur met les neuf formes juridiques en face de huit critères : seul ou à plusieurs, capital, protection sociale du dirigeant, niveau de cotisations, dividendes, déduction des charges réelles, entrée d’investisseurs, cession. On coche ce qui compte, le tableau reclasse les statuts et met en avant la correspondance recommandée. Ce n’est pas un verdict : c’est le tri qui évite de lire dix comparatifs contradictoires avant de poser la question à quelqu’un avec ses chiffres.
| Statut | Régime social du dirigeant | Impôt | Capital min. | Coût de création | Responsabilité | Fiche de paie | Céder |
|---|
Les stations de la ligne







EURL, SARL, SASU, SAS : quelle différence pour la responsabilité et le ?
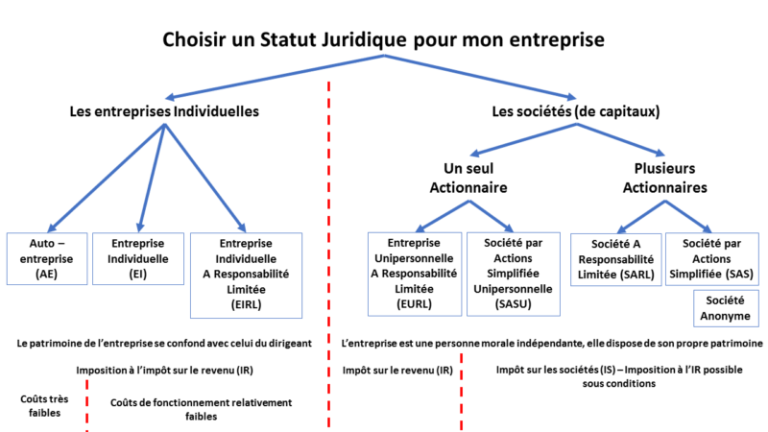
Dans les quatre statuts, la responsabilité des associés se limite au montant de leurs apports, sauf faute de gestion prouvée ou caution personnelle signée pour un prêt bancaire. La différence se joue sur le régime social du dirigeant : gérant majoritaire de SARL ou associé unique d'EURL relèvent du régime des travailleurs non salariés, avec des cotisations d'environ 30 à 45 % du revenu net mais un coût global inférieur à celui d'un salarié.
Le président de SASU ou de SAS, lui, cotise comme un salarié classique — de l'ordre de 75 % de charges sur sa rémunération brute — en échange d'une couverture sociale plus complète, notamment pour la retraite.
| Statut | Associés | Régime social du dirigeant | Imposition par défaut |
|---|---|---|---|
| Entreprise individuelle | Aucun | Travailleur non salarié | Impôt sur le revenu |
| EURL | 1 | Travailleur non salarié | Impôt sur le revenu (option IS possible) |
| SARL | 2 à 100 | TNS (majoritaire) ou assimilé salarié (minoritaire) | Impôt sur les sociétés |
| SASU | 1 | Assimilé salarié | Impôt sur les sociétés |
| SAS | 2 et plus | Assimilé salarié | Impôt sur les sociétés |
IR ou IS : quel régime d'imposition choisir en 2026 ?
L'impôt sur le revenu convient à une activité qui démarre avec peu de bénéfice, car le résultat s'ajoute directement au revenu du foyer sans imposition au niveau de la société. L'impôt sur les sociétés devient intéressant dès que le bénéfice dépasse le besoin de rémunération immédiate du dirigeant : taux de 15 % jusqu'à 42 500 € puis 25 % au-delà, avec la possibilité de laisser une partie du résultat en réserve, non taxée à l'IR tant qu'elle n'est pas distribuée.
L'EURL et la SARL de famille peuvent opter pour l'IR sous conditions ; la SASU et la SAS relèvent de l'IS par défaut, avec une option temporaire pour l'IR limitée à cinq exercices pour les sociétés qui remplissent certains critères de taille et d'ancienneté.
Quel statut pour un artisan ou un professionnel libéral ?
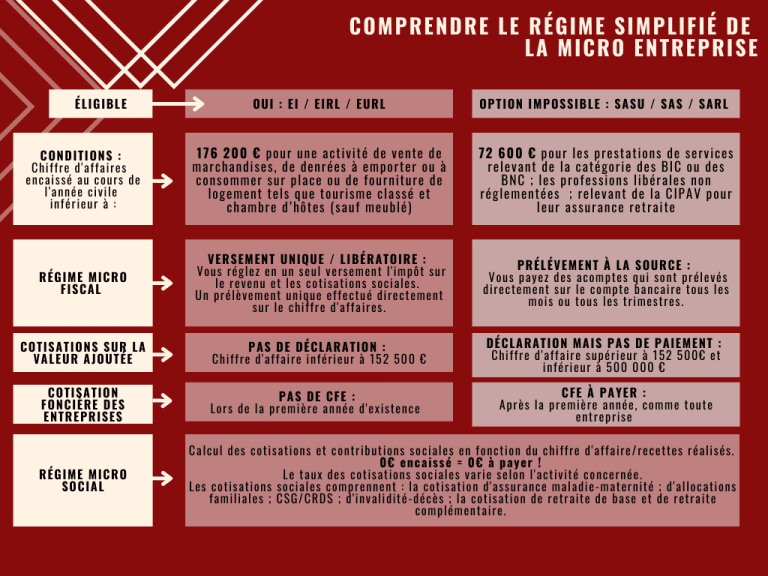
Un artisan du bâtiment qui travaille seul, avec un chiffre d'affaires prévisible sous 77 700 €, choisit souvent la micro-entreprise pour sa simplicité déclarative, quitte à basculer en EURL ou SASU dès que les charges réelles (matériel, sous-traitance, véhicule) dépassent l'abattement forfaitaire du régime micro. Un plombier à Clermont-Ferrand qui achète 35 000 € de matériel et de fournitures par an pour 90 000 € de chiffre d'affaires paie davantage d'impôt en micro-entreprise, où l'abattement forfaitaire ne couvre que 50 % du chiffre d'affaires, qu'en société soumise à l'IS où les charges réelles se déduisent intégralement.
Un professionnel libéral réglementé (expertise-comptable, profession de santé) reste souvent contraint par son ordre professionnel à des formes spécifiques comme la société d'exercice libéral.
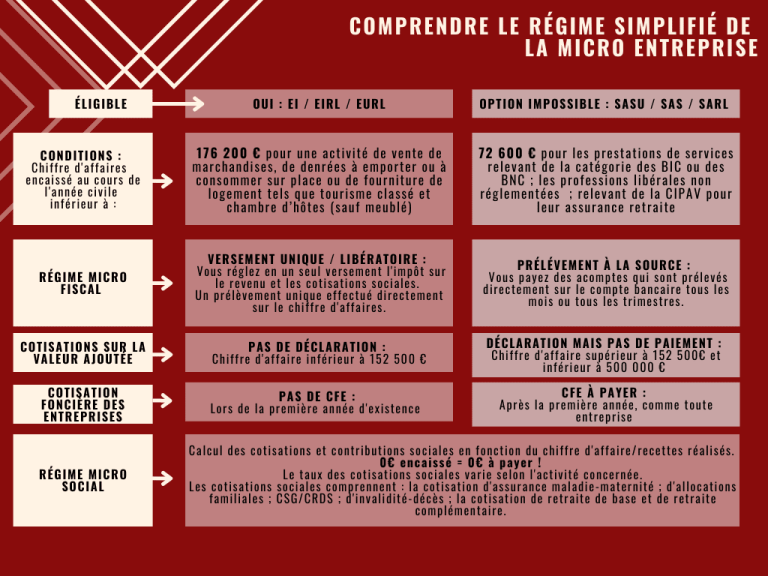
- Chiffre d'affaires sous 77 700 € et charges faibles : micro-entreprise
- Charges réelles élevées, activité solo : EURL à l'impôt sur les sociétés
- Associés multiples, activité commerciale classique : SARL
- Besoin de lever des fonds ou d'associer des investisseurs : SAS
Holding : à partir de quel résultat devient-elle utile ?
La holding prend son intérêt lorsque plusieurs sociétés d'exploitation génèrent ensemble un résultat suffisant pour justifier une remontée de dividendes optimisée par le régime mère-fille (exonération à 95 % des dividendes remontés, sous condition de détention de 5 % minimum du capital pendant deux ans), ou lorsqu'un dirigeant prépare la revente d'une société pour réinvestir le produit sans frottement fiscal immédiat via le mécanisme d'apport-cession de l'article 150-0 B ter du Code général des impôts.
En dessous de 100 000 € de résultat cumulé, le formalisme et les coûts de gestion d'une holding dépassent rarement le bénéfice fiscal obtenu.
Statut juridique : par où continuer
Correspondances
Où mène la ligne 2 : les étapes qui précèdent et qui suivent
Une entreprise ne reste jamais sur une seule ligne. Choisir son statut se prolonge en amont et en aval : ce qui a été décidé sur la ligne précédente pèse sur chaque station de celle-ci, et ce qui se joue ici prépare la suivante. Les correspondances ci-dessous conduisent aux terminus voisins, avec leur outil et leurs dossiers ; l’itinéraire, lui, calcule le trajet complet depuis votre situation réelle — d’où vous partez, où vous voulez arriver, combien de stations, combien de jours, combien d’euros de frais obligatoires.


